
Sportfogadás adózása Magyarországon 2026
Attól, hogy a játékosnak saját magának kell-e adót fizetnie a sportfogadási nyereménye után, és ha igen, mennyit, egyetlen körülmény dönt: van-e az adott fogadóirodának érvényes magyar SZTFH-engedélye.
Rövid válasz
- A fogadás SZTFH-engedéllyel rendelkező fogadóirodánál (Tippmix, Tippmixpro, Vegas.hu) történt → a nyeremény nem számít a játékos jövedelmének (Szja tv. 76. § (4)). Nincs adó, nincs bevallási kötelezettség, függetlenül az összegtől.
- A fogadás magyar engedély nélküli fogadóirodánál történt → a nyeremény „egyéb jövedelemnek” minősül. A játékosnak saját magának kell megfizetnie 15% SZJA-t + 13% szochót, és az adóalap a tiszta nyeremény 89%-a. A tényleges terhelés a tiszta nyeremény kb. 24,9%-a, a játékosnál kb. 75% marad.
- Határidők a második esetben: az előleget a nyeremény megszerzését követő negyedévet követő hónap 12. napjáig kell megfizetni, az éves bevallást pedig a következő év május 20-ig kell benyújtani.
Mely fogadásokra vonatkozik az adó
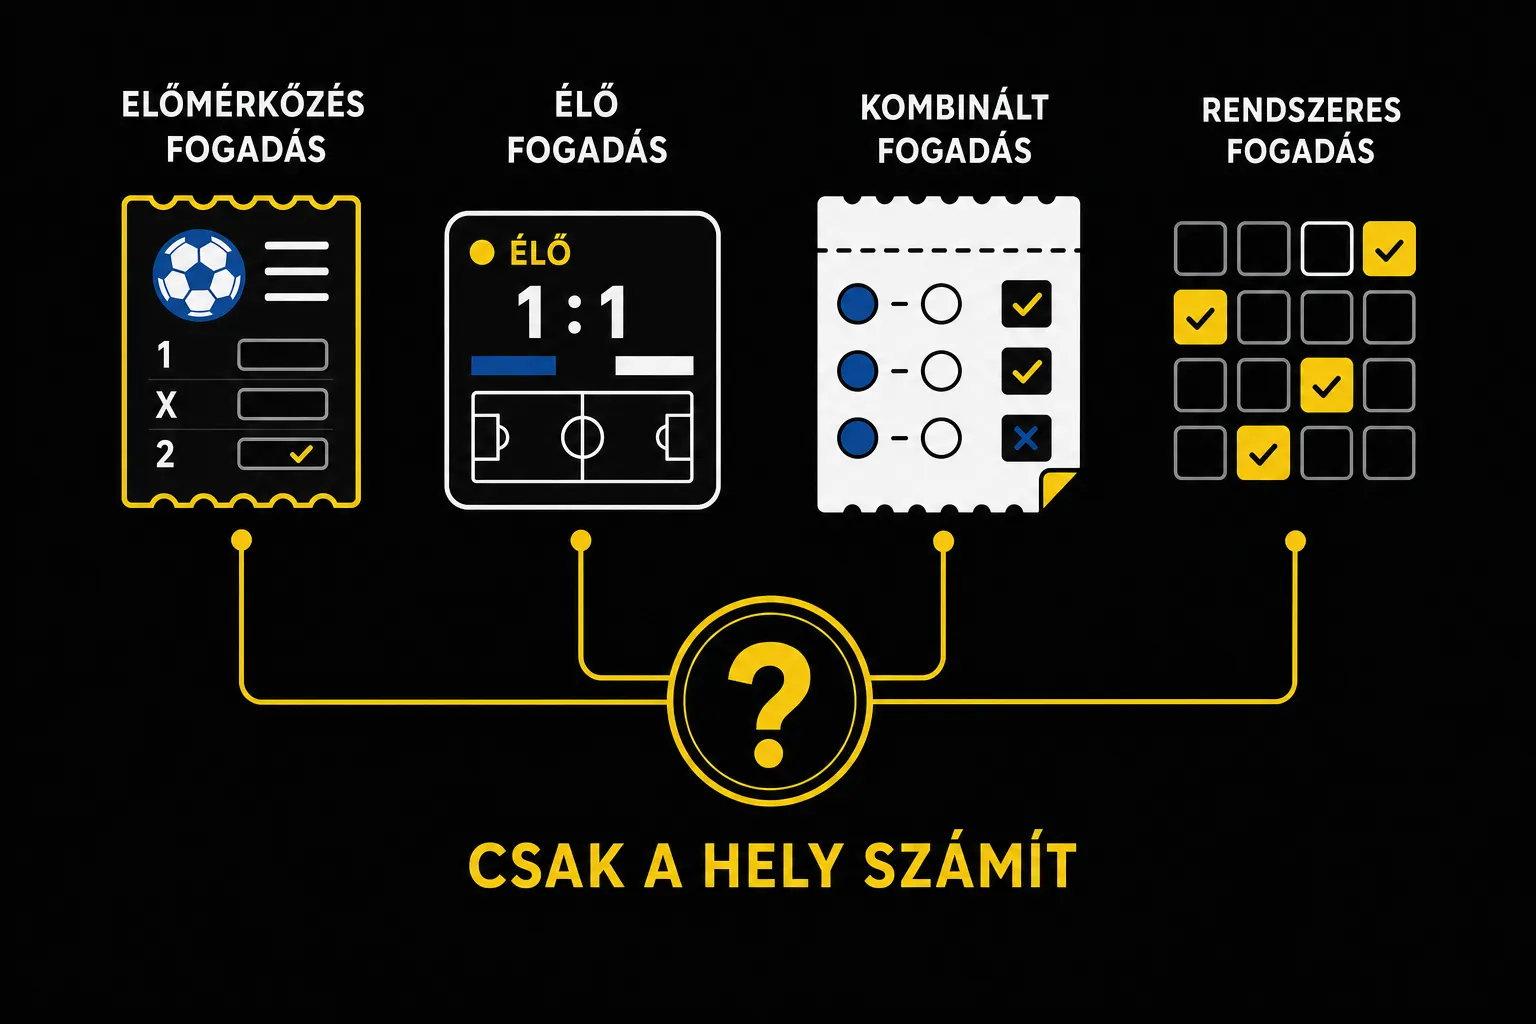
A fogadás típusa nem befolyásolja az adózási módot. Ugyanazok a szabályok érvényesek az egyszerű prematch fogadásokra (az esemény kezdete előtt), a live fogadásokra (a mérkőzés közben), valamint a kombinált szelvényekre és a rendszerfogadásokra is. A csatorna sem számít: mindegy, hogy fogadóirodai átvevőponton vagy online platformon történt a fogadás.
Csak egy dolog számít: hol történt a fogadás.
Ha a fogadás olyan fogadóirodánál történt, amely érvényes magyar engedéllyel rendelkezik, a nyeremény a Szja tv. 76. § (4) alapján nem minősül a játékos jövedelmének. A szabály kiterjed mind az online fogadásokra (távszerencsejáték), mind a hagyományos, helyszíni fogadóirodai fogadásokra. Ez nem egy „mentesség, amit a szervező intéz”, és nem a kifizetésből visszatartott adó: a játékosnak egyszerűen nem keletkezik adókötelezettsége, és az összeg nem kerül bele az éves bevallásba – az összegtől függetlenül.
Ha a fogadás magyar engedély nélküli fogadóirodánál történt, a nyeremény a játékos egyéb jövedelmévé válik, és a kiszámítás, a bevallás, valamint az adó megfizetése teljes egészében az ő feladata.
2023. január 1-je óta a távszerencsejáték (online szerencsejáték) piaca Magyarországon nyitott: engedélyt nem csak az állami Szerencsejáték Zrt., hanem bármely, a feltételeknek megfelelő EGT-beli piaci szereplő is kaphat. SZTFH-engedéllyel online fogadást fogadhat el többek között a Tippmixpro (Szerencsejáték Zrt.) és a Vegas.hu, offline fogadást pedig a Tippmix fiókhálózata. A licencelt szervezők aktuális listája és az engedélyek érvényességi ideje az SZTFH nyilvános nyilvántartásában elérhető.
| Hol történt a fogadás | Ki foglalkozik az adóval | Mit kap a játékos |
|---|---|---|
| Prematch, live, kombináció, rendszer – SZTFH-engedélyes szervezőnél | A játékosnak nincs adókötelezettsége; a szervező fizeti az állam felé a játékadót saját bevétele után | A teljes kifizetett összeg, levonás és bevallás nélkül |
| Bármilyen fogadástípus – magyar engedély nélküli szervezőnél | A játékos saját maga számolja, vallja be és fizeti meg | A nyeremény, amiből 15% SZJA-t + 13% szochót kell fizetni |
A játékos szempontjából a döntő tényező nem a fogadás formája vagy összege, hanem az, hogy a szervező rendelkezik-e SZTFH-engedéllyel.
Hogyan ellenőrizhető, hogy egy fogadóiroda rendelkezik-e magyar engedéllyel
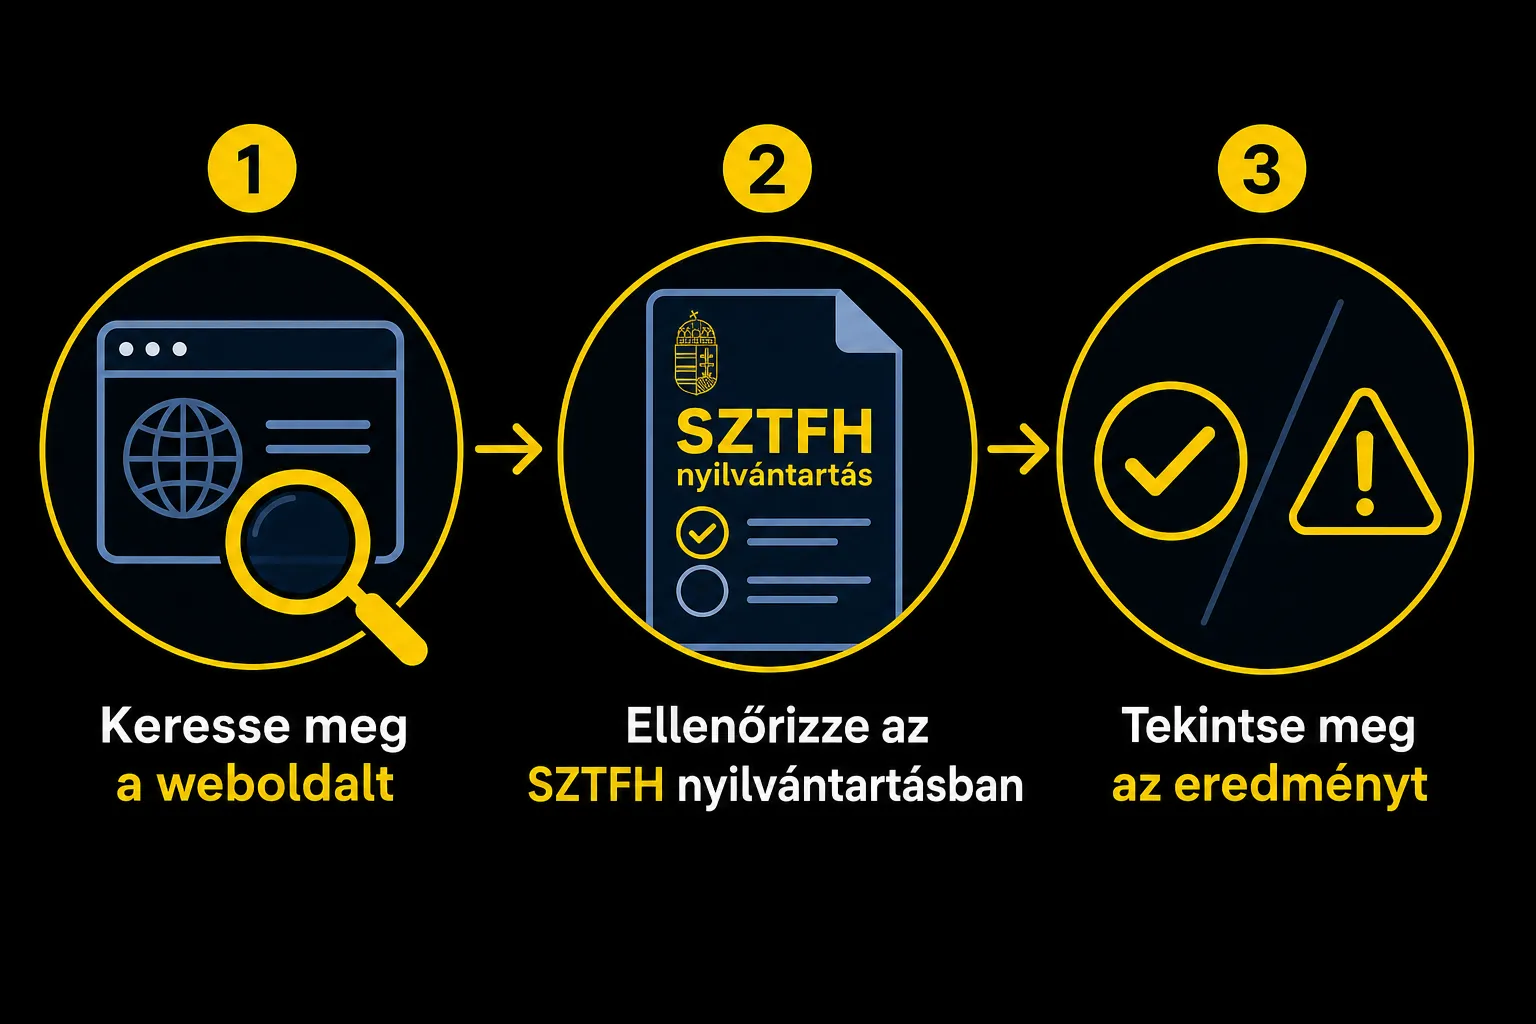
Az adózási szabályt csak akkor lehet alkalmazni, ha már tisztázott az adott oldal státusza.
- Keresd meg a domaint az SZTFH nyilvános nyilvántartásában – https://sztfh.hu/nyilvantartasok/engedelyek-kozhiteles/. A nyilvántartásban szerepelnek az engedélyt kapott szervezők, valamint azok a domainek, amelyeken jogosultak működni.
- Ellenőrizd az engedély érvényességi idejét és az engedélyezett domainek listáját. Ha az adott domain nem szerepel a nyilvántartásban, a rajta zajló játék magyar játékos számára nem engedélyezettnek minősül, még akkor is, ha az oldal technikailag elérhető és magyar nyelvre van fordítva.
- Ne hagyatkozz külföldi engedélyekre. A máltai (MGA), curaçaói, kanadai vagy bármely más joghatóság engedélye nem teszi legálissá a szervezőt Magyarországon, és nem menti fel a játékost attól, hogy saját maga vallja be és fizesse meg a nyeremény adóját.
A játékos számára az egyetlen megbízható jel az SZTFH nyilvántartásban szereplő bejegyzés – nem a szabályozói logók a lábjegyzetben.
Adókulcsok és számítások

Kulcsszámok (2026)
- 15% – személyi jövedelemadó (SZJA);
- 13% – szociális hozzájárulási adó (szocho) magyar engedély nélküli szervezőnél elért nyeremény esetén;
- 89% – a tiszta nyeremény azon része, amely alapul szolgál, ha a szochót maga a játékos fizeti;
- ≈24,9% – a tényleges összterhelés a tiszta nyereményre (13,35% SZJA + 11,57% szocho);
- ≈75% – a tiszta nyeremény azon része, amely a játékosnál marad;
- 10 000 Ft – az a küszöb, amely alatt nem kell negyedéves előleget fizetni (ez csak az előlegre vonatkozó küszöb, nem adómentesség);
- 0% – a játékos adóterhelése, ha SZTFH-engedélyes szervezőnél fogad.
Fogadás SZTFH-engedélyes szervezőnél
A nyereményből semmit nem vonnak le – a játékos a kifizetett összeg 100%-át kapja meg. Ebben az esetben az adót a szervező fizeti, és nem a játékos nyereményéből, hanem a saját tiszta játékbevételéből (a befogadott fogadások és a kifizetett nyeremények különbözete):
- a távszerencsejáték utáni játékadó – a tiszta játékbevétel 15%-a, havonta;
- a fogadóirodai fogadások utáni játékadó – a csökkentett tiszta játékbevétel 20%-a;
- felügyeleti díj – a negyedéves tiszta játékbevétel 2,5%-a (minimum 100 000 Ft, maximum 10 000 000 Ft).
Ha bővebben szeretnél tudni arról, hogyan adózik maga a szervező, érdemes elolvasni a szerencsejáték adóról szóló cikket.
Fogadás magyar engedély nélküli szervezőnél
Ebben az esetben a nyeremény egyéb jövedelemnek minősül. Az adóalapot úgy kell meghatározni, hogy a kifizetett összegből levonjuk az elismert ráfordítást – azaz a feltett fogadás összegét. A nyilvántartást szelvényenként külön kell vezetni, így a veszteséges fogadások ráfordítása nem számítható be a nyertes fogadások bevétele ellen.
Ezután érvényesíteni kell a 89%-os szabályt: mivel magyar kifizető hiányában a szociális hozzájárulási adót maga a magánszemély fizeti, és azt ráfordításként nem veheti figyelembe, az SZJA-előleg és a szocho alapjának meghatározásakor csak a jövedelem 89%-a vehető figyelembe.
A képlet:
(kifizetett összeg − feltett fogadás) × 0,89 = adóalap → 15% SZJA + 13% szocho
Ilyen nyereményekre nincs önálló adómentes minimum: az adót bármilyen tiszta nyereményösszeg után ki kell számítani. A 10 000 Ft-os küszöb csak a negyedéves előleg megfizetési kötelezettségére vonatkozik.
„15% + 13% = 28%” – ez csak a névleges kulcsok összege. A valós terhelés alacsonyabb, mert az adóalap a tiszta nyeremény 89%-ára csökken, és nem a teljes kifizetésből, hanem a kifizetés és a feltett fogadás szelvényenkénti különbségéből számítandó.
Számítás és bevallás lépésről lépésre magyar engedély nélküli oldalon elért nyeremény esetén
Mennyi marad a kézben: számítási példák
| Feltett összeg | Kifizetés | Tiszta nyeremény | Alap (89%) | SZJA 15% | Szocho 13% | Adó összesen | Marad a játékosnál |
|---|---|---|---|---|---|---|---|
| 10 000 Ft | 30 000 Ft | 20 000 Ft | 17 800 Ft | 2 670 Ft | 2 314 Ft | 4 984 Ft | 15 016 Ft (≈75,1%) |
| 20 000 Ft | 120 000 Ft | 100 000 Ft | 89 000 Ft | 13 350 Ft | 11 570 Ft | 24 920 Ft | 75 080 Ft (≈75,1%) |
| 5 000 Ft | 1 005 000 Ft | 1 000 000 Ft | 890 000 Ft | 133 500 Ft | 115 700 Ft | 249 200 Ft | 750 800 Ft (≈75,1%) |
Minden példában az adót csak a tiszta nyereményből számítjuk; a visszakapott fogadási összeg maga nem esik adó alá.
Hat lépés
- Gyűjtsd össze a dokumentumokat. A fogadási előzményeket a fiókban, a kifizetési igazolásokat, a bankszámla- vagy fizetési szolgáltatói kivonatokat az adott időszakra.
- Számítsd ki a tiszta nyereményt minden nyertes fogadásra külön – a kifizetés minusz az adott szelvényre feltett összeg. A veszteséges szelvényeket nem kell figyelembe venni, és nem csökkentik az eredményt.
- Add össze a kapott összegeket a negyedévre.
- Vedd az összeg 89%-át – ez lesz az SZJA-előleg és a szocho alapja (a szabályt akkor kell alkalmazni, ha a szochót maga a játékos fizeti).
- Fizesd meg az előleget – 15% SZJA-t és 13% szochót – a negyedévet követő hónap 12. napjáig. Ha a kiszámított előleg az év eleje óta összesen, vagy az adott negyedévben nem haladja meg a 10 000 Ft-ot, azt a negyedévre nem kell megfizetni.
- Tüntesd fel a jövedelmet az éves bevallásban – az egyéb jövedelmek sorában. Ezek az összegek nem kerülnek bele a NAV által elkészített előre kitöltött bevallási tervezetbe: a játékosnak saját kezűleg kell beírnia, kiegészítve a tervezetet.
Határidők naptára
| Nyeremény megszerzésének időszaka | Előleg megfizetésének határideje |
|---|---|
| 2026. I. negyedév | 2026. április 12. |
| 2026. II. negyedév | 2026. július 12. |
| 2026. III. negyedév | 2026. október 12. |
| 2026. IV. negyedév | 2027. január 12. |
| 2026. évi éves bevallás | 2027. május 20. |
Két kivétel, amelyről tudni kell:
A szervező magyar kifizető. Ha a nyereményt egy olyan magyar vállalkozás fizeti ki, amely engedély nélküli oldalt üzemeltet, az SZJA-előleget maga a kifizető számítja ki és vonja le, majd igazolást ad a játékosnak, a 13% szochót pedig a kifizető fizeti. Ebben az esetben a 89%-os szabály nem érvényesül, és a játékosnak nincs saját előlegfizetési kötelezettsége.
Olyan országból származó jövedelem, amellyel Magyarországnak nincs kettős adózást kizáró egyezménye. A Szja tv. 46. § alapján nem kell előleget fizetni, ha az adóköteles jövedelem olyan államból származik, amellyel Magyarországnak nincs ilyen egyezménye. A hatályos egyezmények listáját a NAV teszi közzé. Ebben az esetben is az adót az éves bevallás alapján kell kiszámítani és megfizetni, ezért az adott joghatóság státuszát a negyedéves határidő előtt érdemes leellenőrizni.
Ha a saját nyereményedre vonatkozó pontos összegeket szeretnéd kiszámolni, hasznos lehet a Nyeremény / sportfogadás adózása kalkulátor.
Videó: sportfogadás adózása Magyarországon
- 00:00:00 Bevezetés
- 00:00:50 Mely fogadások esnek adó alá
- 00:01:15 Adókulcsok és számítások
- 00:01:48 A NAV szerepe és ellenőrzés
- 00:02:26 Online és offline fogadások
- 00:02:51 Külföldi fogadóirodák és offshore kockázatok
- 00:03:23 Gyakori játékosi hibák
- 00:03:55 Tanácsok játékosoknak
- 00:04:14 Gyakran ismételt kérdések
- 00:04:34 Összefoglalás
NAV és SZTFH: ki mit ellenőriz
A két hatóság feladatai el vannak határolva, és ettől függ, kire vonatkozik az adott kötelezettség.
SZTFH (szerencsejáték-felügyeleti hatóság) vezeti a nyilvános engedélynyilvántartást, kiadja az engedélyeket, és ellenőrzi az engedélyeseket: azok rendszeresen havi és egyéb jelentéseket nyújtanak be a hatóságnak, a távszerencsejáték és az online kaszinó esetében pedig a szervező biztosítja a hatóságnak a távoli hozzáférést az informatikai rendszeréhez. A jogosulatlan szervezőkkel szemben az SZTFH ellenőrzi a weboldalak tartalmát, és bírságot, weboldal-blokkolást, valamint fizetésblokkolást alkalmazhat.
NAV (Nemzeti Adó- és Vámhivatal) felel a bevallásokért, az előlegekért és az adók megfizetéséért. A játékadót a szervező önadózás keretében maga vallja be és fizeti meg a tárgyhónapot követő hónap 20. napjáig.
Ez a gyakorlatban azt jelenti, hogy:
- engedélyes szervezőnél tett fogadás esetén a játékosnak nincs sem bevallási, sem fizetési kötelezettsége – az adókötelezettséget az adott játék tekintetében a szervező teljesíti a saját bevételéből;
- magyar engedély nélküli szervezőnél tett fogadás esetén a nyeremény a játékos egyéb jövedelmévé válik, az összegek hiányoznak a NAV-tervezetből, és azokat magának a játékosnak kell beírnia (a menetrendet és a határidőket lásd a fenti, lépésről lépésre bemutatott számítási résznél);
- a nem engedélyezett játékból származó jövedelem be nem vallása és az adó meg nem fizetése az általános szabályok szerint bírságot és késedelmi pótlékot von maga után.
A szervező engedélye teljesen levált a játékosról minden adminisztratív terhet; hiánya viszont a játékosra hárítja a számítást, a határidőket és a felelősséget is.
Online és offline fogadások
A játékos adókötelezettségei szempontjából nincs különbség – csak az számít, hogy a szervező rendelkezik-e engedéllyel.
- Magyar engedélyes szervezők (Tippmix, Tippmixpro, Vegas.hu): a nyeremény nem keletkeztet adókötelezettséget a játékosnak, a teljes összeg kifizetésre kerül. Online esetben az összeg a játékszámlára kerül, offline esetben a kifizetés a szervező saját szabályai szerint zajlik.
- Magyar engedély nélküli szervezők: az adót a játékos fizeti, függetlenül attól, hogy a fogadás online vagy helyszíni átvevőponton történt.
A különbség csak abban látszik, hogy mennyit fizet az államnak maga a szervező: a fogadóirodai fogadásoknál a játékadó a csökkentett tiszta játékbevétel 20%-a, az online fogadásoknál pedig a tiszta játékbevétel 15%-a. A legális helyzetben az adót a szervező fizeti, nem a játékos.
Az az elképzelés, hogy „a helyszíni pontnál nincs adó, online viszont van”, téves: a szabályok azonosak a papírszelvényekre és az applikációban tett fogadásokra.
Játéktípusok és adózásuk
| Játéktípus | SZTFH-engedélyes szervező | Magyar engedély nélküli szervező |
|---|---|---|
| Sportfogadás | A nyeremény nem számít a játékos jövedelmének: nincs adó és bevallás, a teljes összeg kifizetésre kerül | Egyéb jövedelem: 15% SZJA + 13% szocho, az alap a tiszta nyeremény 89%-a, szelvényenként külön számolva |
| Lottó (sorsjegyek, azonnali nyereményű játékok) | A játékosnak nincs bevallási kötelezettsége: az adókötelezettséget a szervező teljesíti | Egyéb jövedelem: 15% SZJA + 13% szocho az általános szabályok szerint |
| Kaszinó (online és helyszíni) | A nyeremény nem számít a játékos jövedelmének: nincs adó és bevallás | Egyéb jövedelem: 15% SZJA + 13% szocho, az alap a tiszta nyeremény 89%-a |
Egyszerűbben: magyar engedély nélküli szervezőnél az adót nem a teljes kifizetésből, hanem a kifizetés és a feltett fogadás különbségéből számítják. Ha a feltett összeg 10 000 Ft, a kifizetés pedig 30 000 Ft, a számítás alapja 20 000 Ft lesz, nem 30 000 Ft.
Kivételek és különleges esetek
Kis összegű nyeremények. SZTFH-engedélyes szervezőnél az összeg nem számít – nincs kötelezettség sem 5 000 Ft, sem 5 000 000 Ft esetén. Engedély nélküli szervezőnél nincs adómentes minimum: bármely tiszta nyeremény adóköteles. Az egyetlen könnyítés az, hogy a negyedéves előleget nem kell megfizetni, amíg a kiszámított előleg összege az év eleje óta összesen, vagy az adott negyedévben nem haladja meg a 10 000 Ft-ot; magát az adót ettől függetlenül az éves bevallásban kell kiszámítani.
Cash-out. Ha a kifizetett összeg nagyobb, mint a feltett fogadás összege, a különbözet minősül adókötelesnek. Ha kisebb, nincs nyeremény, tehát nem keletkezik adó.
Veszteséges fogadások. Ezek nem szaldózhatók a nyertes fogadásokkal: a bevételt és a ráfordítást szelvényenként külön kell nyilvántartani, így a veszteséges szelvények ráfordítása nem csökkentheti az adóalapot.
Bónuszok és freebet. A meghatározó tényező a végleges pénzügyi eredmény. Az általános szabályok szerint az offshore oldalon bónusz vagy freebet felhasználásával elért nyeremény jellemzően teljes egészében jövedelemnek minősül, mivel a játékosnak ebben az esetben nincs saját ráfordítása a fogadásra. SZTFH-engedélyes szervezőknél a bónuszból származó nyeremény – mint bármely más nyeremény – nem keletkeztet adókötelezettséget a játékosnak.
A „nem adóköteles nyeremény” kifejezés csak a magyar engedélyes szervezőkre helyes.
Külföldi fogadóirodák és offshore oldalak
Az SZTFH nyilvántartásban nem szereplő oldal magyar játékos számára nem engedélyezettnek minősül, még akkor is, ha a szervező külföldön van bejegyezve, és rendelkezik külföldi engedéllyel.
Adózási oldal. A játékos köteles saját maga kiszámítani, bevallani és megfizetni a 15% SZJA-t és 13% szochót olyan alapból, amely a tiszta nyeremény 89%-a. Az, hogy az oldalnak curaçaói, máltai vagy kanadai engedélye van, ezen a kötelezettségen nem változtat.
Igazgatási szankciók. A jogosulatlan szervezővel szemben az SZTFH ellenőrzi a weboldalak tartalmát, és bírságot, weboldal-blokkolást, valamint fizetésblokkolást alkalmazhat – akár a fizetési számlák tiltólistára helyezéséig is. Az oldal elérése és a pénzmozgás bármikor korlátozható, akár le nem vett egyenleg esetén is.
Jogi védelem. Kifizetéssel kapcsolatos vita esetén a játékos a magyar szabályozás hatókörén kívül van: a kérdés a szervező saját szabályai és joghatósága szerint kerül elbírálásra, és a magyar felügyeleti hatósághoz fordulás nem hoz eredményt.
Pénzügyi oldal. A nagyobb külföldre irányuló átutalások vizsgálat alá kerülhetnek, az adókötelezettség elmulasztása pedig bírságot és késedelmi pótlékot von maga után.
Miért ilyen szűk a választék. 2023. január 1-je óta SZTFH-engedélyt bármely, a feltételeknek megfelelő EGT-beli piaci szereplő megkaphat, ám a belépési feltételek magasak: az engedély teljes időtartamára 600 millió Ft díjat kell megfizetni, magáért az engedély kiadásáért pedig 10 millió Ft igazgatási szolgáltatási díjat. Éppen ezért marad minimális az engedélyes online platformok száma, és a legtöbb ismert nemzetközi márka magyar engedély nélkül működik.
Ha bővebben szeretnél olvasni az offshore kaszinók kockázatairól, hasznos lehet az offshore kaszinóról szóló cikk.
Az engedély nélküli szervezőnél való játék a játékosra hárítja az adóterhet és az igazgatási kötelezettségeket, ráadásul blokkolási és idegen joghatóság szerinti vitakockázatokat is hoz.
Gyakori hibák a játékosok részéről
- Azt hiszik, hogy a legális oldalon levonják a nyereményből az adót. Nincs levonás: az SZTFH-engedélyes szervezőnél elért nyeremény nem számít a játékos jövedelmének, és teljes egészében kifizetésre kerül.
- A teljes kifizetett összegből számolják az adót. Az alap a tiszta nyeremény: kifizetés minusz a feltett fogadás.
- Elfelejtik a 89%-os szabályt. Ha a szochót maga a játékos fizeti, az SZJA-előleg és a szocho alapja a jövedelem csak 89%-a.
- Szaldózzák a veszteségeket a nyereményekkel. A veszteséges szelvények nem csökkentik az adóalapot.
- Az éves bevallásra várnak, és kihagyják a negyedéves előleget. Az előleget a nyeremény megszerzését követő negyedévet követő hónap 12. napjáig kell megfizetni.
- A NAV előre kitöltött tervezetére hagyatkoznak. A magyar engedély nélküli oldalakon elért fogadási jövedelem nem szerepel ott – azt magának a játékosnak kell beírnia.
- Azt gondolják, hogy egy MGA- vagy curaçaói engedély felmenti a magyar adó alól. Ez nem befolyásolja sem a szervező magyarországi státuszát, sem a játékos kötelezettségeit.
Gyakran ismételt kérdések
Kell adót fizetni a Tippmixpro-n vagy a Vegas.hu-n elért nyeremény után?
Nem. Az SZTFH-engedélyes szervezőnél elért nyeremény a Szja tv. 76. § (4) alapján nem számít a játékos jövedelmének: nincs adó, és a bevallásban sem kell feltüntetni, az összegtől függetlenül.
Mennyit kell fizetni egy magyar engedély nélküli oldalon elért nyeremény után?
15% SZJA-t és 13% szochót, de a tiszta nyeremény 89%-ára vetített alapból. Ez a tényleges terhelés kb. 24,9%-a a tiszta nyereménynek; kb. 75% marad a játékosnál.
Mikor kell fizetni?
Az előleget a nyeremény megszerzésének negyedévét követő hónap 12. napjáig, az éves bevallást a következő év május 20-ig kell benyújtani.
Hol kell feltüntetni ezt a jövedelmet?
Az éves SZJA-bevallásban, az egyéb jövedelmek sorában. Ezek az összegek hiányoznak az előre kitöltött tervezetből, azt saját kezűleg kell kiegészíteni.
Van adómentes összeghatár?
Adómentes minimum nincs. Csak a negyedéves előleg fizetésére vonatkozik küszöb: amíg a kiszámított előleg az év eleje óta összesen, vagy az adott negyedévben nem haladja meg a 10 000 Ft-ot, nem kell megfizetni, de az adót az éves bevallásban ettől függetlenül ki kell számítani.
Levonhatók a veszteséges fogadások?
Nem. A bevételt és a ráfordítást szelvényenként külön kell nyilvántartani, így a veszteséges szelvények összegei nem csökkentik a nyertes szelvények adóalapját.
Mi történik, ha nem vallom be a nyereményt?
A nem engedélyezett játékból származó jövedelem be nem vallása és az adó meg nem fizetése az általános szabályok szerint bírságot és késedelmi pótlékot von maga után.
Ha további kérdéseid vannak a Vegas.hu-val vagy más témákkal kapcsolatban, nézd meg a gyakori kérdések oldalt.
Összefoglalás
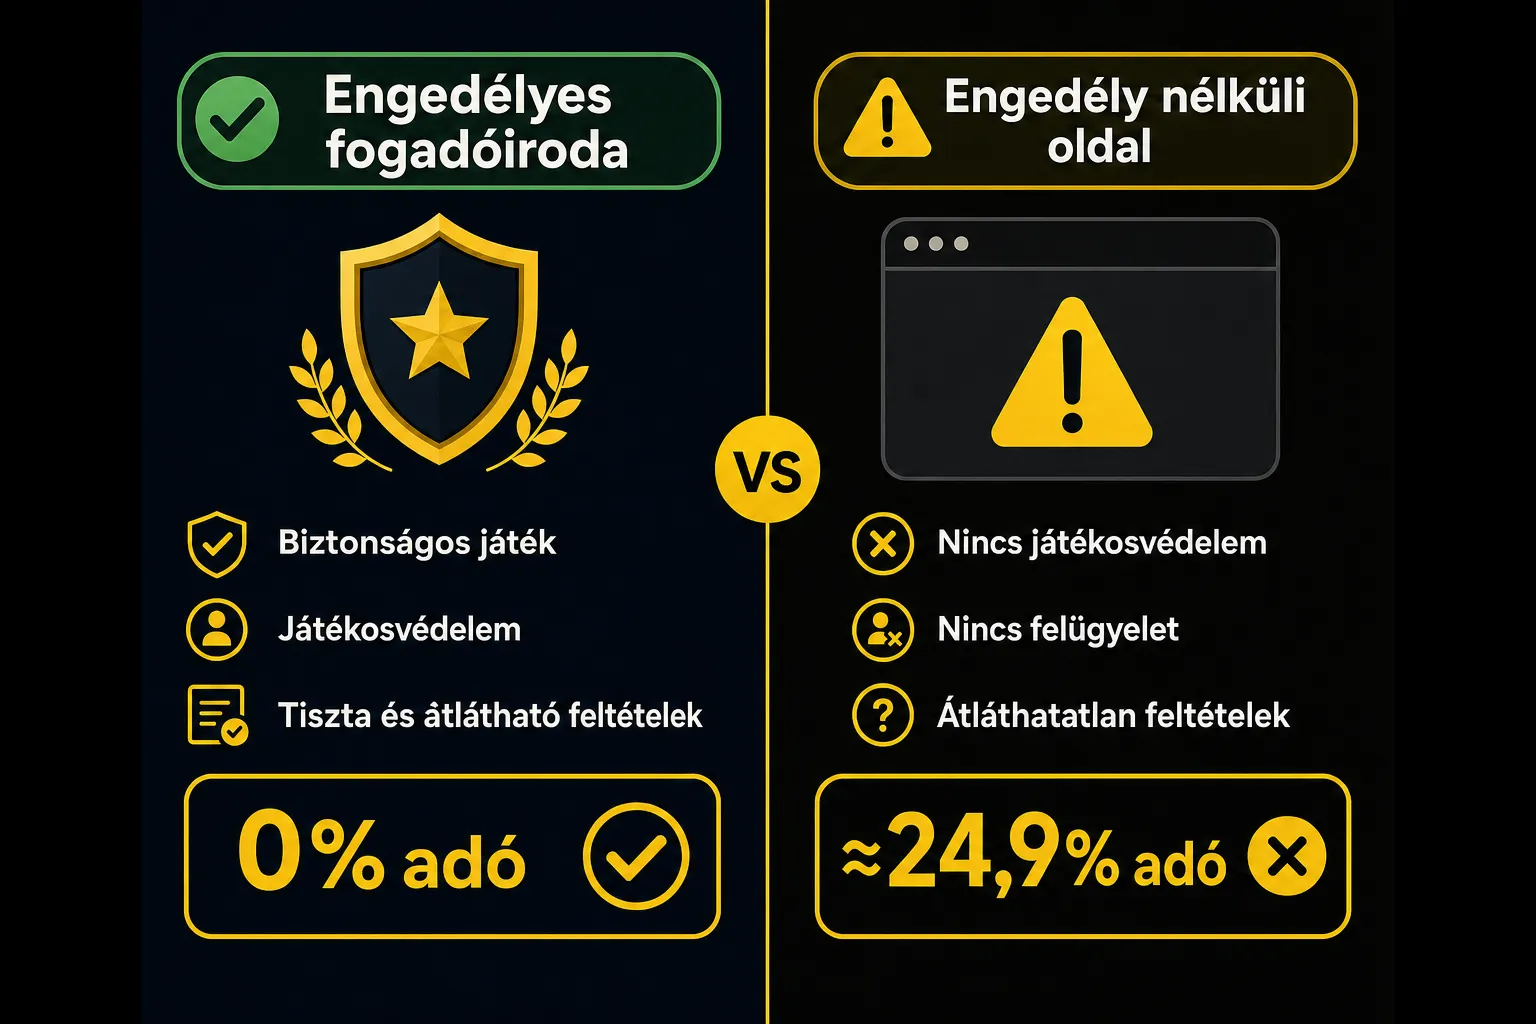
A játékos szempontjából a két forgatókönyv közötti különbség számokban és kötelezettségekben mérhető: SZTFH-engedélyes szervezőnél a játékos adóterhelése nulla, nincs bevallás, a teljes összeg kifizetésre kerül; magyar engedély nélküli szervezőnél a terhelés a tiszta nyeremény kb. 24,9%-a, ehhez pedig negyedéves előlegek (a hónap 12. napjáig) és éves bevallás (május 20-ig) is hozzájönnek.
Az offshore oldalaknak vannak vonzó tulajdonságaik is – szélesebb esemény- és játékkínálat, nagyobb bónuszok és freebetek, néhány piacon esetenként magasabb odds. Ezzel párhuzamosan viszont saját magad kell kiszámolnod és megfizetned az adót, nincs magyar jogi védelem kifizetési vita esetén, és fennáll az SZTFH döntése alapján történő weboldal- és fizetésblokkolás kockázata is. Az adott oldal státuszát az első fogadás előtt érdemes ellenőrizni az SZTFH nyilvántartásában, nem a nyeremény megszerzése után.
A licencelt és licenc nélküli fogadóirodák közötti adózási különbségekről bővebben a Unibet, Vegas.hu adózás cikkben olvashatsz.
Jogi hivatkozások és felelősségkizárás
- Szja tv. 76. § (4) – a jogszerűen szervezett fogadóirodai fogadásból, távszerencsejátékból és online kaszinóból származó nyeremény nem számít a játékos jövedelmének.
- Szja tv. 28. § – egyéb jövedelmek.
- Szja tv. 29. § – az adóalap meghatározása, a 89%-os szabály.
- Szja tv. 46. § – az előleg megfizetésének szabályai, a 10 000 Ft-os küszöb, a kettős adózást kizáró egyezmény hiányának esete.
- 1991. évi XXXIV. törvény a szerencsejáték szervezéséről (Szjtv.) – engedélyezés, játékadó, felügyeleti díj.
- Szocho tv. – szociális hozzájárulási adó, 13%-os kulcs.
- SZTFH nyilvános engedélynyilvántartás: https://sztfh.hu/nyilvantartasok/engedelyek-kozhiteles/
A cikk kizárólag tájékoztató jellegű, nem minősül adótanácsadásnak. Az adatok 2026 szeptemberi állapotot tükrözik; a bevallás benyújtása előtt célszerű az engedélyesek listáját és a hatályos adókulcsokat az SZTFH nyilvántartásában és a NAV tájékoztatóiban ellenőrizni.
A cikk frissítésének dátuma
A cikk létrehozásának dátuma